
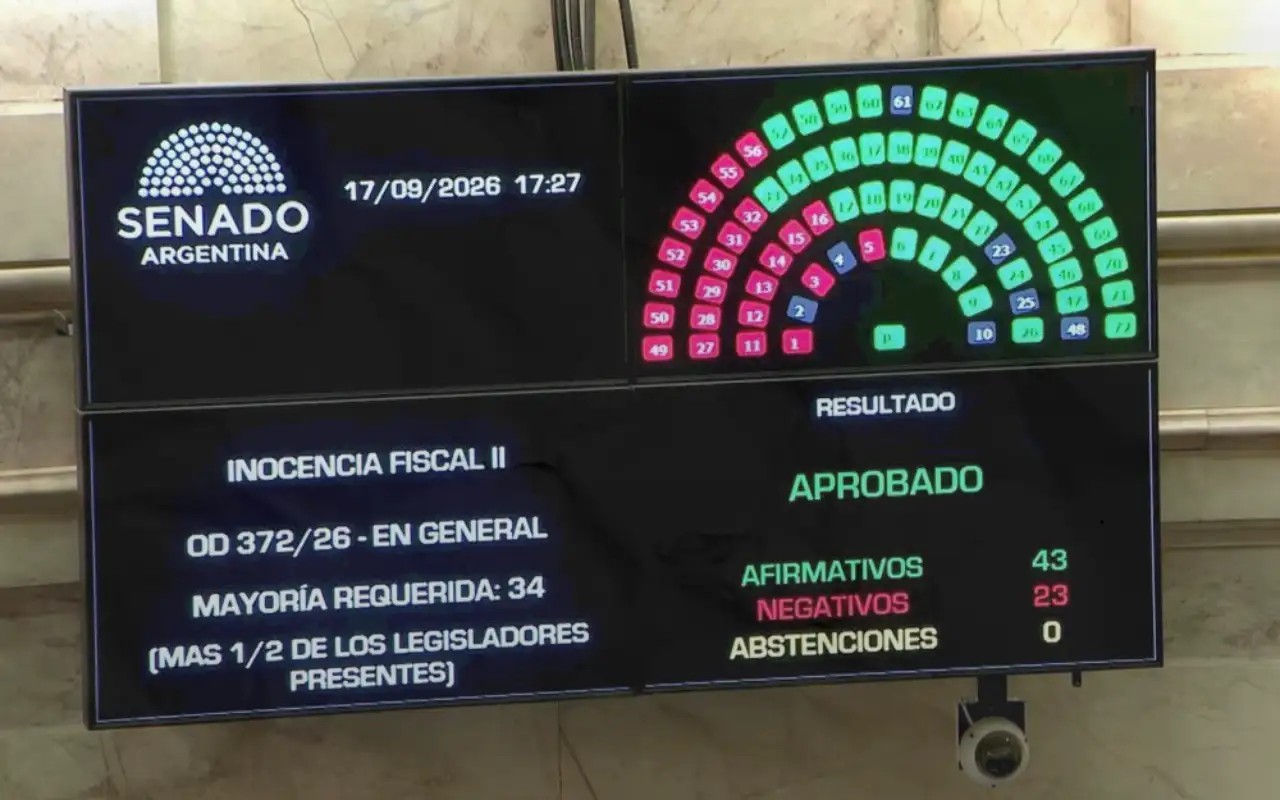
El Senado convirtió en ley la Inocencia Fiscal II para captar los dólares del colchón
El Senado convirtió este jueves en ley el proyecto de Inocencia Fiscal II, la iniciativa con la que el Gobierno de Javier Milei busca destrabar la exteriorización de ahorros no declarados y volcarlos al sistema financiero formal. La norma fue aprobada en la Cámara alta por 44 votos a favor y 23 en contra, con el respaldo del oficialismo y sus aliados, en la misma sesión en la que también se le dio media sanción al proyecto de Biocombustibles.
La reforma llega apenas nueve meses después de la entrada en vigencia de la Ley 27.799, la norma original de Inocencia Fiscal, sancionada en diciembre pasado. Fueron los propios contadores quienes advirtieron durante meses al ministro de Economía, Luis Caputo, que si no se corregían ciertos puntos de la ley original, los contribuyentes seguirían absteniéndose de declarar sus fondos por temor a quedar expuestos a sanciones. Ante ese diagnóstico, el equipo económico redactó un texto alternativo que ya contaba con media sanción de Diputados y que ahora quedó convertido en ley tras su aprobación en el Senado.
Según el análisis del tributarista Sebastián Domínguez, de SDC Asesores Tributarios, la nueva redacción introduce cinco cambios centrales. En primer lugar, redefine el concepto de “discrepancia significativa” —la brecha entre lo declarado y lo detectado por el fisco que activa el régimen sancionatorio— fijando un umbral mínimo equivalente al 5% del Monto Objetivo de Punibilidad, para evitar que diferencias insignificantes, incluso de apenas un peso, dejaran a un contribuyente fuera de los beneficios. En segundo lugar, permite que quien reciba una notificación de ARCA por una liquidación administrativa o una determinación de oficio tenga hasta 15 días hábiles para presentar una declaración jurada rectificativa y regularizar la deuda sin perder los beneficios del régimen. El tercer cambio restringe, hasta el 31 de diciembre de 2027, el uso de las presunciones del artículo 18 de la Ley de Procedimiento Tributario como prueba exclusiva para determinar una discrepancia, exigiendo que se corroboren con información efectivamente declarada o disponible en los sistemas del organismo recaudador.
Los dos últimos puntos apuntan a dar mayor previsibilidad jurídica a quienes decidan sumarse al régimen: se establece que la carga de la prueba sobre la existencia de una discrepancia significativa recaerá exclusivamente en ARCA, que solo podrá considerar la información declarada por el contribuyente o la que ya tenga en sus propios sistemas; y se crea una ficción legal para el Impuesto sobre los Bienes Personales, por la cual los fondos exteriorizados se incorporan al patrimonio en la fecha en que efectivamente se realiza la operación, evitando que el organismo pueda reclamar el impuesto imputando esos fondos a períodos fiscales anteriores. El Gobierno estima que hay más de USD 170.000 millones fuera del sistema financiero formal, y espera que estas modificaciones —sumadas a la eliminación de los topes cuantitativos de acceso que ya regía desde la primera versión— logren finalmente incentivar el ingreso de ese ahorro informal a la economía. Según Domínguez, sin embargo, la adopción masiva del régimen dependerá también de factores externos a la propia norma, como la evolución de la inflación y el tipo de cambio en los próximos meses, y la continuidad política del rumbo de baja de la presión fiscal.